
税理士として独立開業する際、ホームページの準備をいつから始めればよいか、明確な基準がなく悩む方は多いのではないでしょうか。この記事では、税理士登録の実務的な期間や顧問先獲得の特性を踏まえた準備スケジュールと、開業を急ぐあまり見落としやすい広告表現のルールを整理します。
制作費の目安や顧問先獲得の導線設計については、税理士向けの料金ガイドもあわせてご覧ください。
税理士の独立開業にかかる準備期間
まず前提として、独立開業までの準備には相応の時間がかかります。会計士・税理士として独立を成功させている人の多くは、6〜12ヶ月かけて準備を進めています。準備期間が短すぎると開業後のスタートダッシュがかかりにくく、逆に長すぎると外部環境の変化で計画の練り直しが必要になるとされています。
税理士登録は、申請から登録完了までに一般的に2〜3ヶ月かかります。すでに税理士法人に所属している場合は、区分変更の手続きも別途必要です。開業時期から逆算してこの期間を確保しておく必要があります。
税理士事務所の運転資金は、一般的な起業の目安(経費3ヶ月分)より長く、6ヶ月分を確保しておくことが推奨されています。既に顧問税理士がいる企業が乗り換えを検討するタイミングが確定申告時期の後などに偏りやすく、顧問先の獲得に時間がかかりやすいためです。
ホームページはいつ公開すべきか
正直に言うと、税理士業界には「開業の何ヶ月前に公開すべき」という業界共通の明確な目安は、クリニックのような医療系専門職ほど広く言われているわけではありません。ただし、一般的な傾向として次の2点は参考になります。
独立開業までの実務フローを紹介する記事では、税理士会への登録申請書を提出する時期(開業の1〜2ヶ月前)に合わせて、ホームページや会社案内、名刺などの営業ツールの作成も並行して手配するケースが挙げられています。
これはクリニックのホームページと同様、税理士のサイトにも共通する一般的なSEOの原則です。新しく公開したサイトが検索結果に表示されやすくなるまでには一定の期間がかかるため、「顧問先探しの検索」で見つけてもらいたい場合は、開業日ちょうどの公開よりも前倒しで公開しておいた方が有利に働きます。
まとめると、「最低限、登録申請と同じタイミング(開業1〜2ヶ月前)までには公開する」ことを下限とし、検索流入も見込みたいなら、可能な範囲でさらに前倒しする、という考え方が実務的です。
顧問先獲得のタイミングを踏まえた準備
税理士の集客には他の業種にはない特性があります。既存の顧問税理士がいる企業が乗り換えを検討するのは、確定申告時期が一段落した後など、特定のタイミングに偏りやすいという点です。開業直後にすぐ問い合わせが来るとは限らないという前提を持っておくと、「公開したのに反応がない」と焦る必要がなくなります。
開業前からSNS等で開業をアナウンスし、開業後はホームページ上で継続的に情報発信を行うという進め方を紹介する情報もあります。ホームページは「公開して終わり」ではなく、開業後も更新を続けることで、顧問先の切り替えタイミングが来たときの受け皿になります。
費用の目安は、30秒でできる見積もりシミュレーターで確かめられます。
見落としがちな税理士の広告規制
平成13年(2001年)の税理士法改正により、税理士の業務広告は原則自由化されました。それ以前は、他の税理士の顧問先への営業が禁止されており、広告に掲載できる内容も事務所名や住所など基本情報に限られる厳しい環境でした。
自由化された現在も、無制限に何でも書けるわけではありません。日本税理士会連合会(日税連)が定める「業務広告に関する細則」と「税理士会会員の業務の広告に関する運用指針」により、禁止される広告の類型が定められています。ホームページ・SNS・印刷物など、すべての媒体が対象です。
- 1事実に合致していない広告(虚偽広告)
- 2依頼者を誘導し、または誤認させるおそれのある広告
- 3誇大、または過度な期待を抱かせる広告
- 4特定の税理士または事務所と比較した広告
- 5法令、または日税連・税理士会の会則・規則に違反する広告
- 6税理士の品位または信用を損なうおそれのある広告
具体的には、「税務行政庁在職時の具体的役職名」(いわゆる「元○○税務署長」のような表記)は表示できない広告事項とされています。また「税金を◯割カット」「究極の節税」といった誇大な表現も、この規制に触れる可能性が高い表現です。
この規制は法律そのものではなく、日税連の会則・細則によるものです。ただし税理士法第39条では、税理士は所属税理士会および日税連の会則を守らなければならないと定められています。細則・運用指針への違反は、まず所属税理士会からの指導・警告の対象になります。悪質な場合には、税理士法第37条が禁じる「信用又は品位を害する行為」に該当するとして、同法第46条に基づく懲戒処分(戒告、業務の全部または一部停止など)に発展する可能性があります。
開業したばかりで実績が少ない時期ほど、「他の事務所より安い」「業界最速」といった比較・誇大表現で差別化したくなる場面があるかもしれませんが、この規制の対象になり得る点には注意が必要です。
本記事は税理士業界の広告規制に関する一般的な情報提供を目的としており、法的な助言ではありません。個別の判断は、最新の運用指針および所属予定の税理士会への確認をお願いします。
まとめ
- 税理士登録の申請から完了まで2〜3ヶ月かかることを見込み、開業スケジュールを逆算する
- ホームページは登録申請と同じ時期(開業1〜2ヶ月前)までの公開を下限とし、検索流入も狙うならさらに前倒しが望ましい
- 顧問先の切り替えは確定申告時期後などに偏りやすいため、開業直後の反応の薄さは想定の範囲内
- 「元◯◯税務署長」のような表示できない広告事項、誇大広告、比較広告は、日税連の細則・運用指針で禁止されている
よくある質問
- Q. 税理士登録前からホームページを公開できますか?
- A. 事務所名や連絡先など、開業前から告知する目的で公開するケースはあります。ただし「税理士」としての業務広告にあたる表現や、登録前の状態と誤認させる記載には注意が必要です。所属予定の税理士会への確認をおすすめします。
- Q. 開業直後に問い合わせが来なくても問題ありませんか?
- A. 顧問先の切り替えは確定申告時期後などに偏りやすく、開業直後の反応が薄いこと自体は珍しくありません。ホームページは公開後も更新を続け、切り替えタイミングが来たときの受け皿として整えておく考え方が現実的です。
- Q. 「元税務署長」とホームページに書いてもいいですか?
- A. 税務行政庁在職時の具体的役職名の表示は、日税連の細則で禁止されている広告事項とされています。「元○○税務署長」のような表記は避ける必要があります。
- Q. 制作費や料金表の載せ方について知りたいです
- A. 費用相場や報酬額の見せ方については税理士向けの料金ガイドにまとめています。比較・誇大にあたる表現を避けつつ、料金の透明性を示す方法も解説しています。
FREE DESIGN PREVIEW
登録手続きのスケジュールに合わせて、広告規制にも配慮したサイトを
「元税務署長」表記や誇大表現などのリスクを公開前に一緒に確認します。開業予定が決まっている方は、無料相談(LINE)からお気軽にご連絡ください。
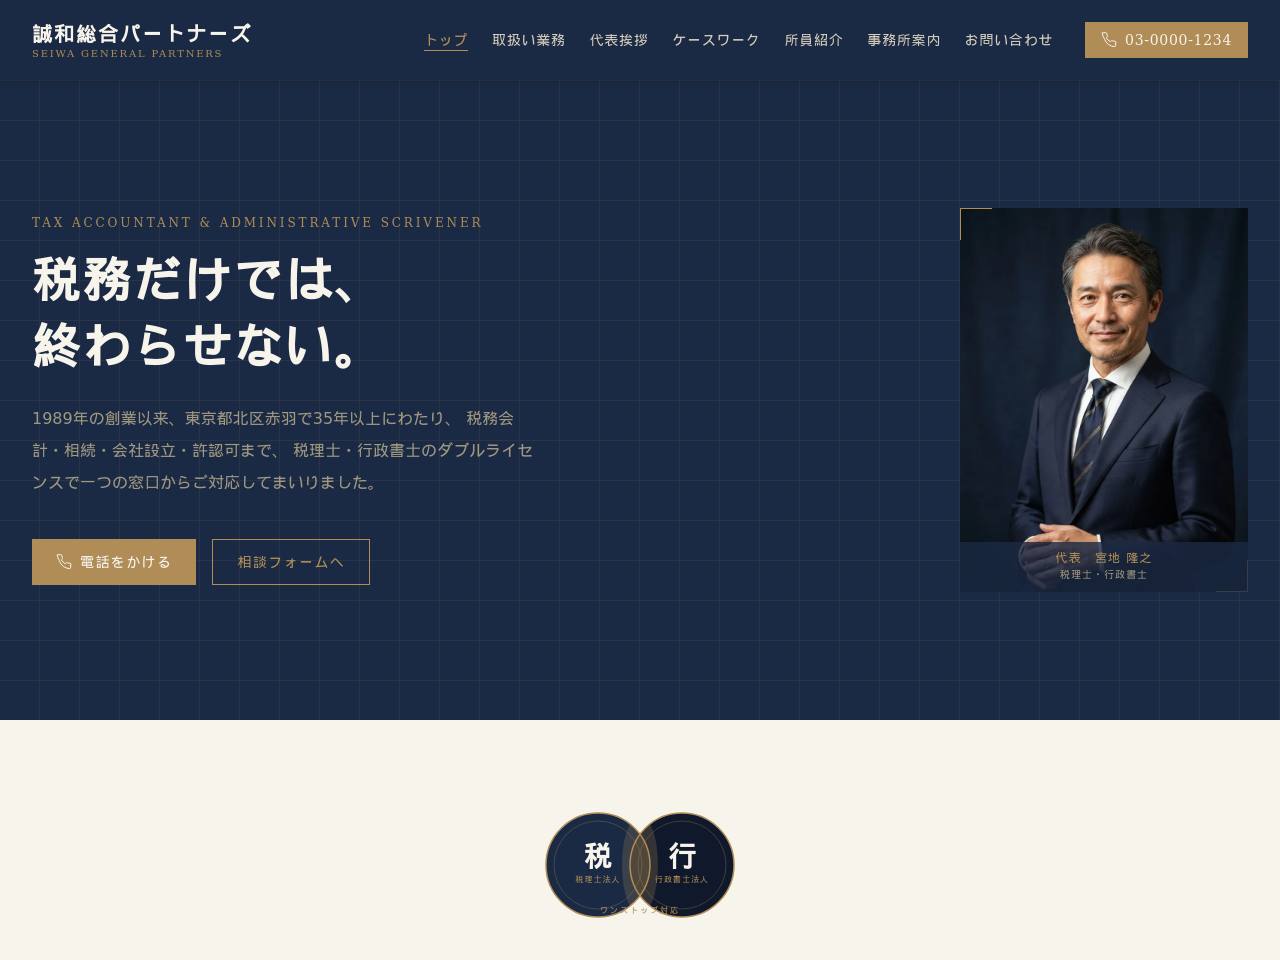
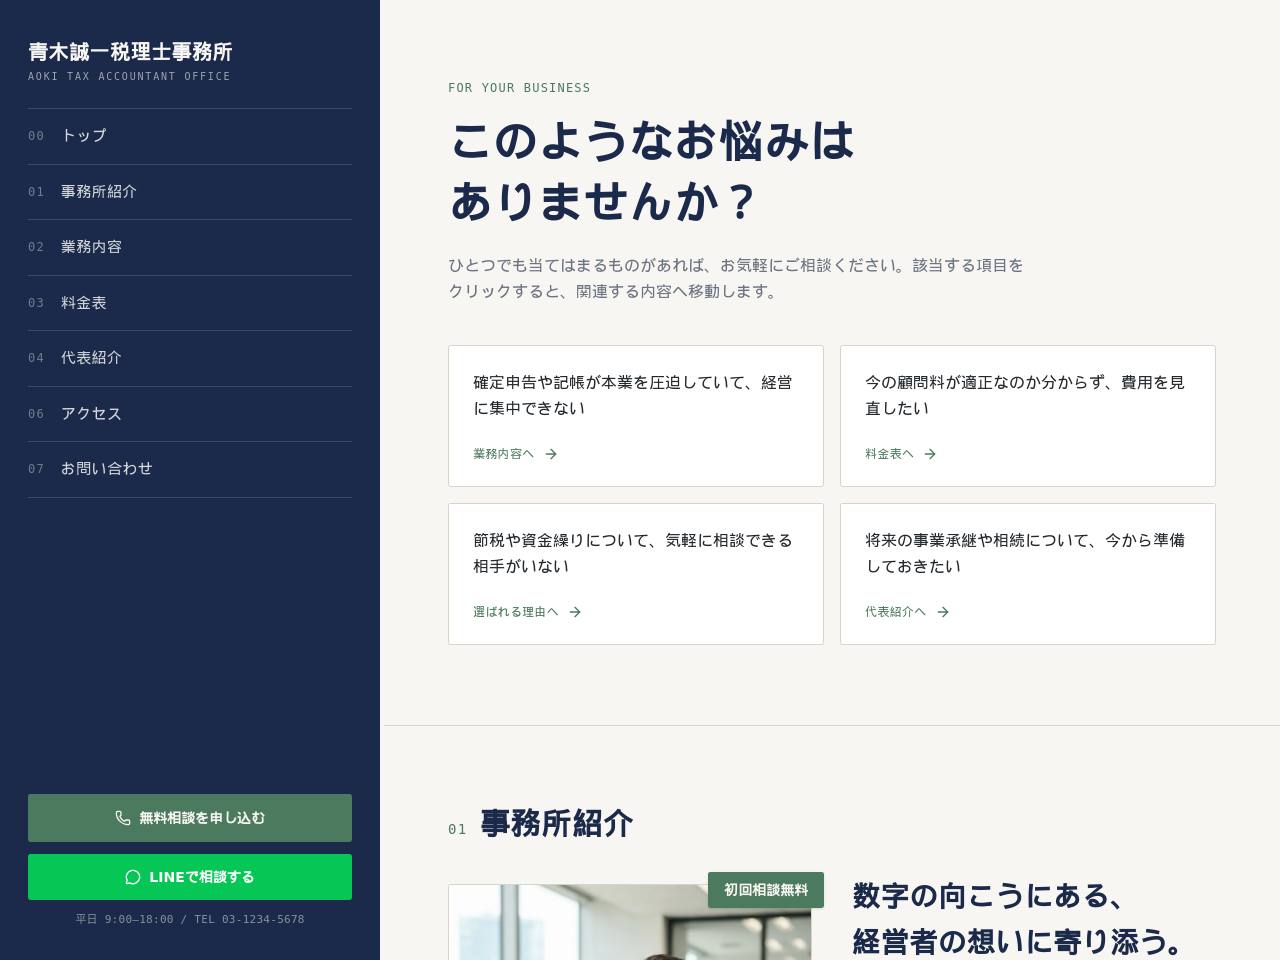
契約前に、トップページのデザイン案(PC・スマホ)を無料でお見せします。ご覧になってからお断りいただいても費用はかかりません。
参考資料
制度やガイドラインは更新される場合があります。リンク先の最新情報もあわせてご確認ください。