
ホームページを作ったあと、確定申告や決算の段階で必ず出てくるのが「この制作費は、どの勘定科目で処理すればいいのか」という疑問です。
結論から言うと、会社やお店を紹介するための一般的なホームページであれば、原則として支払った年の経費(広告宣伝費)として処理するのが基本的な考え方です。ただし、予約・決済・会員機能などのプログラムを含む場合や、作ったまま長期間更新しない場合には扱いが変わります。
この記事では、その線引きを整理します。最終的な処理は、事業の状況や契約内容によって変わるため、顧問税理士や税務署にご確認ください。
原則:宣伝用のホームページは「支出時の経費」
ホームページの制作費については、以前、国税庁のタックスアンサー(No.5461)に質疑応答の形で次のような考え方が示されていました。
- ホームページは一般に企業や商品のPRのために作られ、内容が頻繁に更新されるため、制作費の支出の効果は1年以上には及ばないと考えられる
- そのため、制作費は原則として支出時の損金(経費)として扱うのが相当
- ただし、内容が更新されないまま使用期間が1年を超える場合は、その使用期間に応じて償却する
- 制作費のうちプログラムの作成費用(ソフトウェアの開発費用)に相当する部分は、無形減価償却資産(ソフトウェア)として耐用年数5年で償却する
この質疑応答は現在、国税庁のサイトから削除されています。ただし、専門誌の取材により、削除は見解の変更によるものではなく、取扱いは掲載時と変わっていないと報じられています。実務でもこの考え方が引き続き参照されています。
個人事業主の場合は「損金」ではなく「必要経費」という言葉になりますが、考え方の出発点は同じです。
使われることの多い勘定科目
勘定科目の名前は法律で決まっているわけではなく、事業者が内容に合ったものを選び、毎年同じ基準で使い続けることが大切です。ホームページ関連でよく使われるのは次のような科目です。
| 支出の内容 | よく使われる勘定科目 |
|---|---|
| 宣伝用ホームページの制作費 | 広告宣伝費 |
| プログラム部分の開発費(資産計上する場合) | ソフトウェア(無形固定資産) |
| サーバー・ドメインの利用料 | 通信費、支払手数料 など |
| 月額の保守・更新サポート | 支払手数料、保守料 など |
| 完成前に支払った着手金 | 前払金 など(完成・公開時に振り替える処理が考えられます) |
「プログラム」とはどこまでを指すのか
判断が難しいのは、制作費のうちどこまでが「プログラムの作成費用」にあたるのかです。
専門書では、企業のデータベースにアクセスできる機能や、社内ネットワークと接続する機能をもつホームページが例として挙げられています。一般的には、次のような機能を作り込んだ場合に、その部分がソフトウェアとして資産計上の対象になり得ると考えられています。
- ネットショップのように、商品選択から注文・決済まで完結する仕組み
- 会員登録・ログイン機能
- 顧客情報を蓄積する予約管理システム
- 社内の基幹システムや在庫データと連動する仕組み
一方で、会社概要・サービス紹介・料金表・問い合わせフォームといった構成の一般的なホームページは、プログラムの作成費用にあたらず、全体を広告宣伝費として処理できるケースが多いとされています。ただし、問い合わせフォームのような部品がどちらにあたるかは明確な基準がなく、判断が分かれ得る部分です。迷う場合は、契約内容と見積書を持って税理士に相談してください。
ソフトウェアとして資産計上する場合の選択肢
プログラム部分をソフトウェアとして資産計上する場合でも、金額によっては早く経費にできる制度があります。ソフトウェアのような無形の資産も対象です。
| 取得価額 | 主な処理方法 |
|---|---|
| 10万円未満 | 全額をその年の経費にできる(少額の減価償却資産) |
| 10万円以上20万円未満 | 3年間で均等に経費にできる(一括償却資産) |
| 40万円未満 | 青色申告をしている中小企業者等は、一定の要件のもとで全額をその年の経費にできる(少額減価償却資産の特例) |
| 上記以外 | 耐用年数5年で減価償却 |
少額減価償却資産の特例は、令和8年度の税制改正で、対象となる取得価額が「30万円未満」から「40万円未満」に引き上げられました。令和8年(2026年)4月1日以後に取得した資産が対象で、適用期限は令和11年(2029年)3月31日までに延長されています。1年間に適用できる取得価額の合計は300万円までで、この上限は変わっていません。法人の場合は対象となる中小企業者等の従業員数の基準も見直されているため、要件は国税庁の案内や税理士にご確認ください。
なお、金額の判定を税込で行うか税抜で行うかは、消費税の経理方式(税込経理か税抜経理か)によって変わります。
例外:作ったまま1年以上更新しない場合
先ほどの考え方には「内容が更新されないまま使用期間が1年を超える場合は、使用期間に応じて償却する」という例外がありました。
ホームページが原則として支出時の経費とされる理由は、「頻繁に更新されるから、支出の効果が1年以上続かない」という前提にあります。逆に言えば、公開したきり何年も一切手を入れないホームページは、その前提から外れる可能性があるということです。
税務の話とは別に、長期間更新されないホームページは、営業時間や料金が古いまま残り、訪問者の信頼を損ねる原因にもなります。公開後も、お知らせや料金などを定期的に更新していく運用を前提にしておくのが、経営面でも自然です。
リニューアル費用や月額費用の扱い
リニューアル費用
既存のホームページを作り直す場合も、宣伝目的のホームページであれば、基本的な考え方は新規制作と同じです。システム部分を新たに作り込む場合は、その部分について資産計上の検討が必要になります。
月額費用
サーバー代・ドメイン代・保守や更新サポートの月額料金は、サービスの提供を受けた期間の経費として処理するのが一般的です。ドメインのように1年分をまとめて支払うものは、支払いの時期と期間に注意してください。
補助金でホームページを作った場合
小規模事業者持続化補助金などを使ってホームページを作った場合、制作費は通常どおり経費として処理し、受け取った補助金は収入(法人なら益金)として計上するのが原則です。補助金は「もらったお金だから課税されない」わけではありません。計上する時期も含めて、税理士に確認してください。補助金の概要は持続化補助金でホームページを作る方法でも解説しています。
見積書の「内訳」が処理を左右する
ここまでの話で分かるとおり、ホームページ制作費の処理は、何にいくらかかったのかが分かるかどうかで大きく変わります。
見積書や請求書が「ホームページ制作一式 ◯◯万円」だけだと、デザイン・ページ制作にあたる部分と、システム開発にあたる部分を分けることができません。予約機能やネットショップ機能などを含む場合は特に、項目ごとの内訳が書かれた見積書をもらっておくと、あとで税理士に相談するときにも話が早くなります。
契約前に確認しておきたいのは、次の3点です。
- 見積書に、ページ制作・デザイン・機能開発などの内訳が書かれているか
- 月額費用に何が含まれているか(サーバー代だけか、更新対応も含むか)
- 完成イメージを、契約前にどこまで確認できるか
見積書の読み方は見積もり依頼前の確認ポイント、費用相場の全体像は個人事業主向けの費用相場もあわせてご覧ください。
費用の目安は、30秒でできる見積もりシミュレーターで確かめられます。
この記事の位置づけ
この記事は、ホームページ制作費の税務上の扱いについて、一般的な考え方を整理したものです。実際の処理は、ホームページの機能や契約内容、事業の状況によって異なります。具体的な処理は、顧問税理士または所轄の税務署にご確認ください。
まとめ|原則は経費、例外は「プログラム」と「更新しない場合」
- 宣伝用の一般的なホームページの制作費は、原則として支払った年の経費(広告宣伝費)
- 決済・会員・予約管理など、プログラムの作成費用にあたる部分はソフトウェア(耐用年数5年)として資産計上の対象になり得る
- ソフトウェアでも、10万円未満・20万円未満・40万円未満(青色申告の中小企業者等の特例、令和8年4月以後取得分)などの制度で早期に経費化できる場合がある
- 更新しないまま1年を超えて使う場合は、使用期間に応じて償却する扱いになる
- 補助金は収入として計上する
- 内訳の分かる見積書を受け取っておくと、処理の判断がしやすくなる
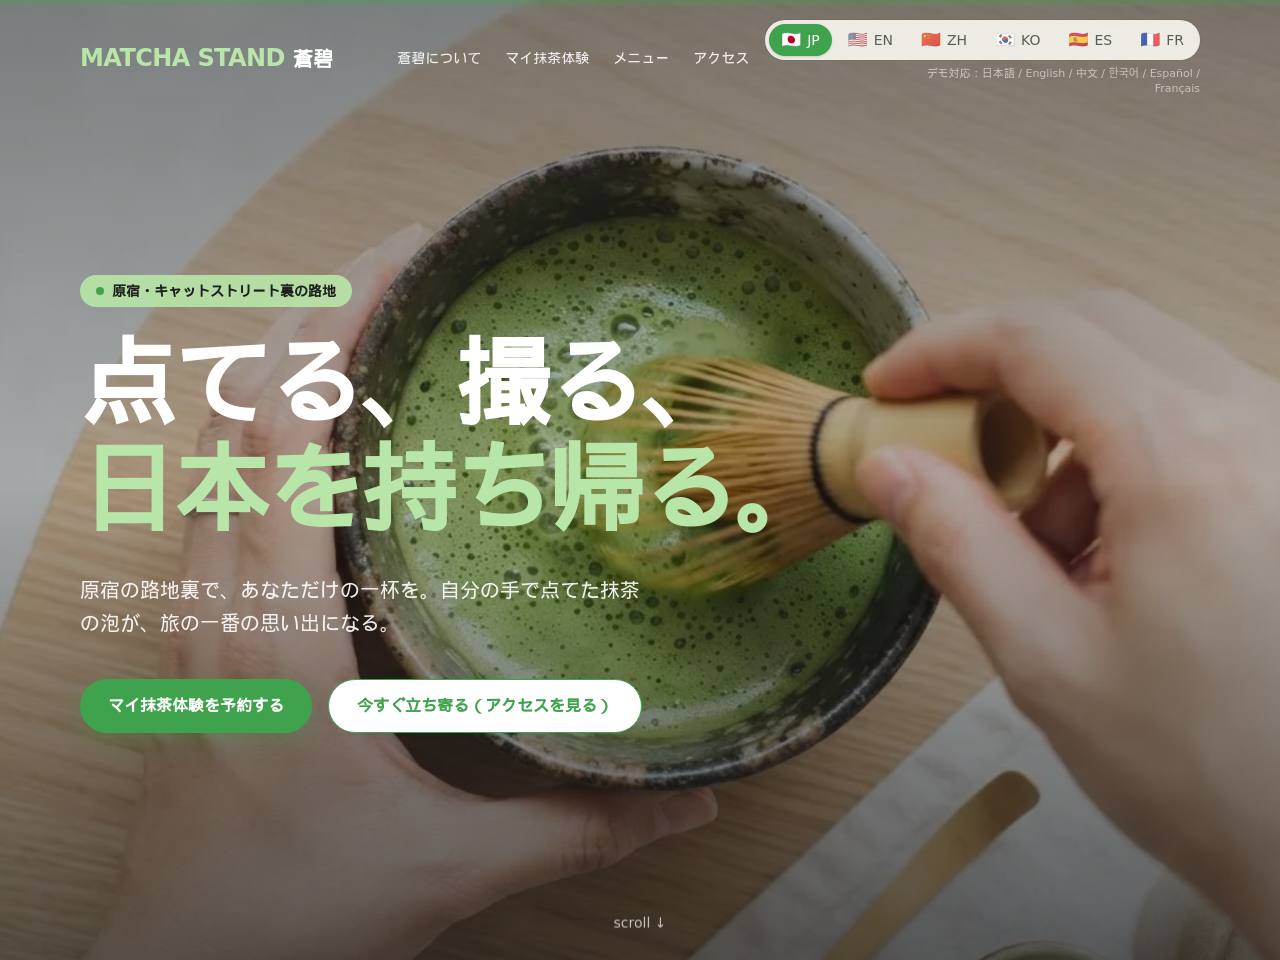
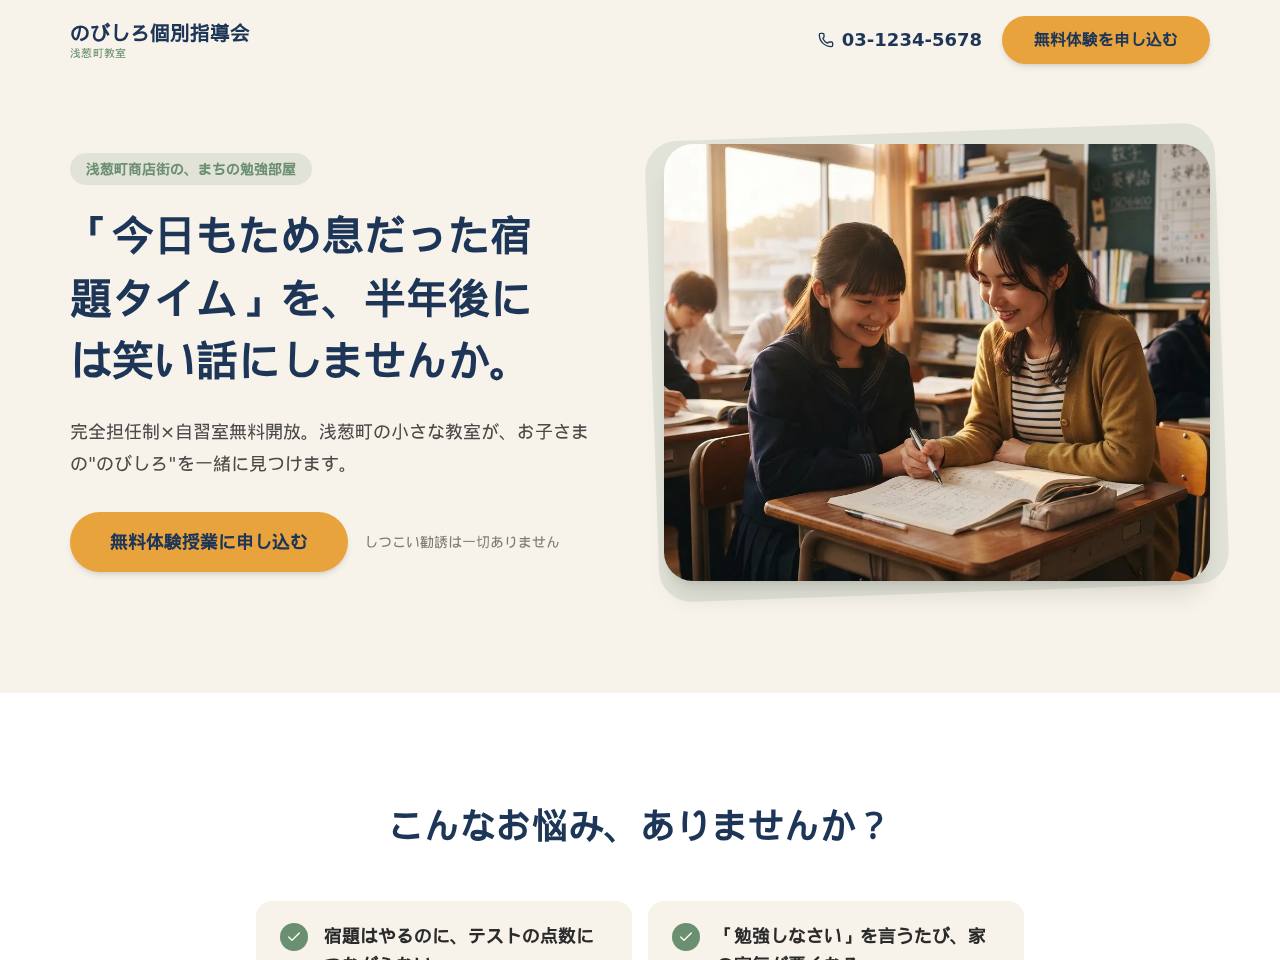
まる製作所では、お見積りの段階で何にいくらかかるのかを分けてお示しし、ご契約の前にトップページのデザイン案をご確認いただけます。 何が含まれていて、どんな仕上がりになるのかを確かめてからご判断ください。料金の目安はお見積りシミュレーター、業種別の制作例は業種別ページ一覧からご覧いただけます。
よくある質問
- Q. ホームページの制作費は経費にできますか?
- A. 会社やお店を紹介する一般的なホームページであれば、原則として支払った年の経費(広告宣伝費)として処理するのが基本的な考え方です。ただし、決済や会員機能などのプログラム部分はソフトウェアとして資産計上の対象になり得ます。
- Q. ソフトウェアとして資産計上する場合、耐用年数は何年ですか?
- A. 自社で利用するソフトウェアの耐用年数は5年です。ただし、取得価額によっては、10万円未満の即時経費化、20万円未満の一括償却、青色申告をしている中小企業者等の40万円未満の特例(令和8年4月1日以後取得分)などを使える場合があります。
- Q. 補助金で作ったホームページの制作費はどう処理しますか?
- A. 制作費は通常どおり処理し、受け取った補助金は収入(法人なら益金)として計上するのが原則です。計上時期も含めて、税理士に確認してください。
- Q. 見積書が「一式」だけでも問題ありませんか?
- A. システム開発を含むホームページの場合、どこまでがソフトウェアにあたるかを分けられず、処理の判断が難しくなります。ページ制作・デザイン・機能開発などの内訳が書かれた見積書を受け取っておくことをおすすめします。
FREE DESIGN PREVIEW
内訳の分かる見積もりと、契約前のデザイン案
何にいくらかかるのかを分けてお示しし、ご契約前にトップページのデザイン案を無料でご確認いただけます。ご覧になってからお断りいただいても費用はかかりません。まずは無料相談(LINE)からどうぞ。
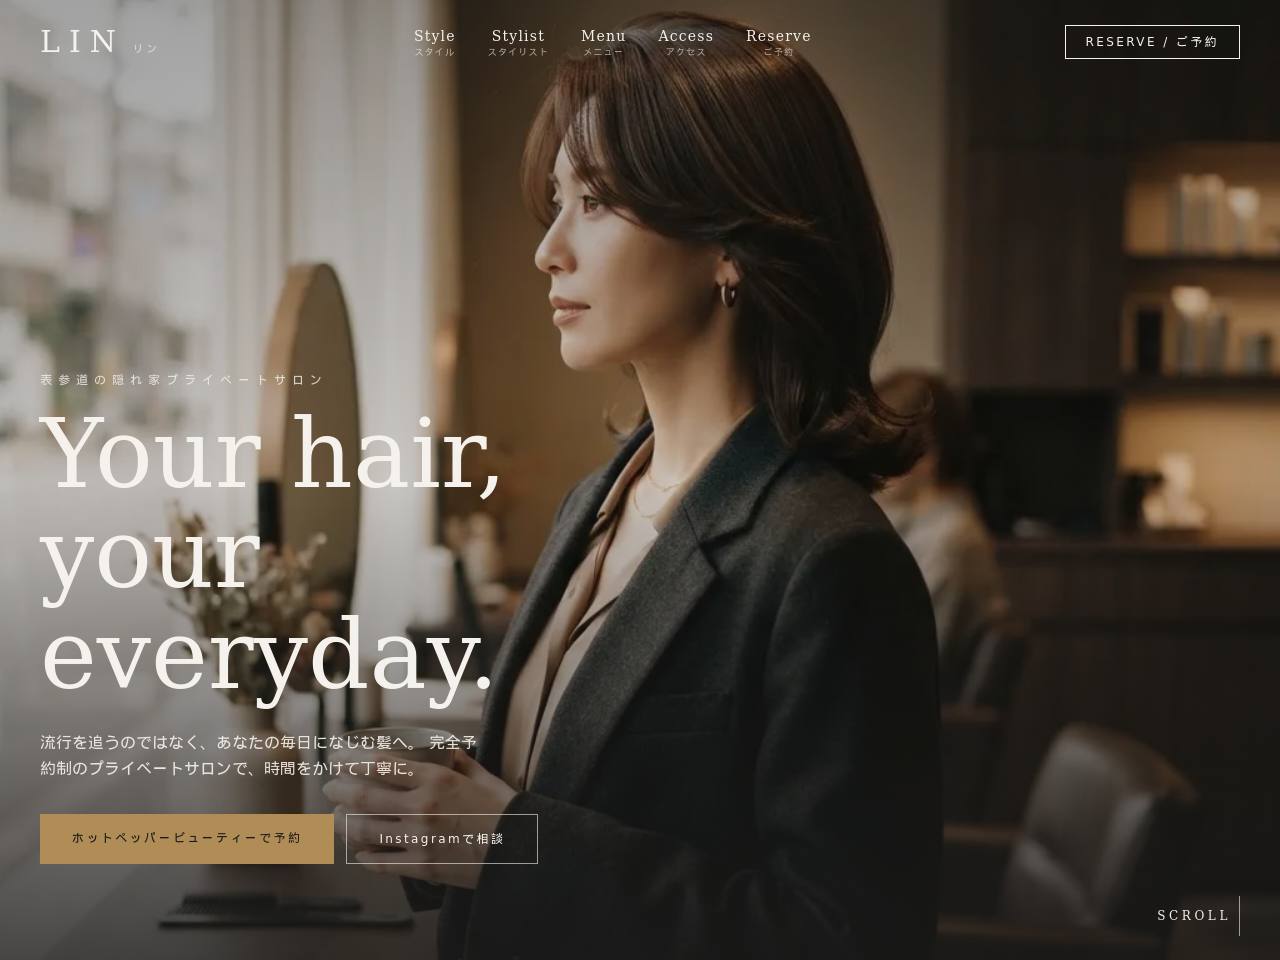
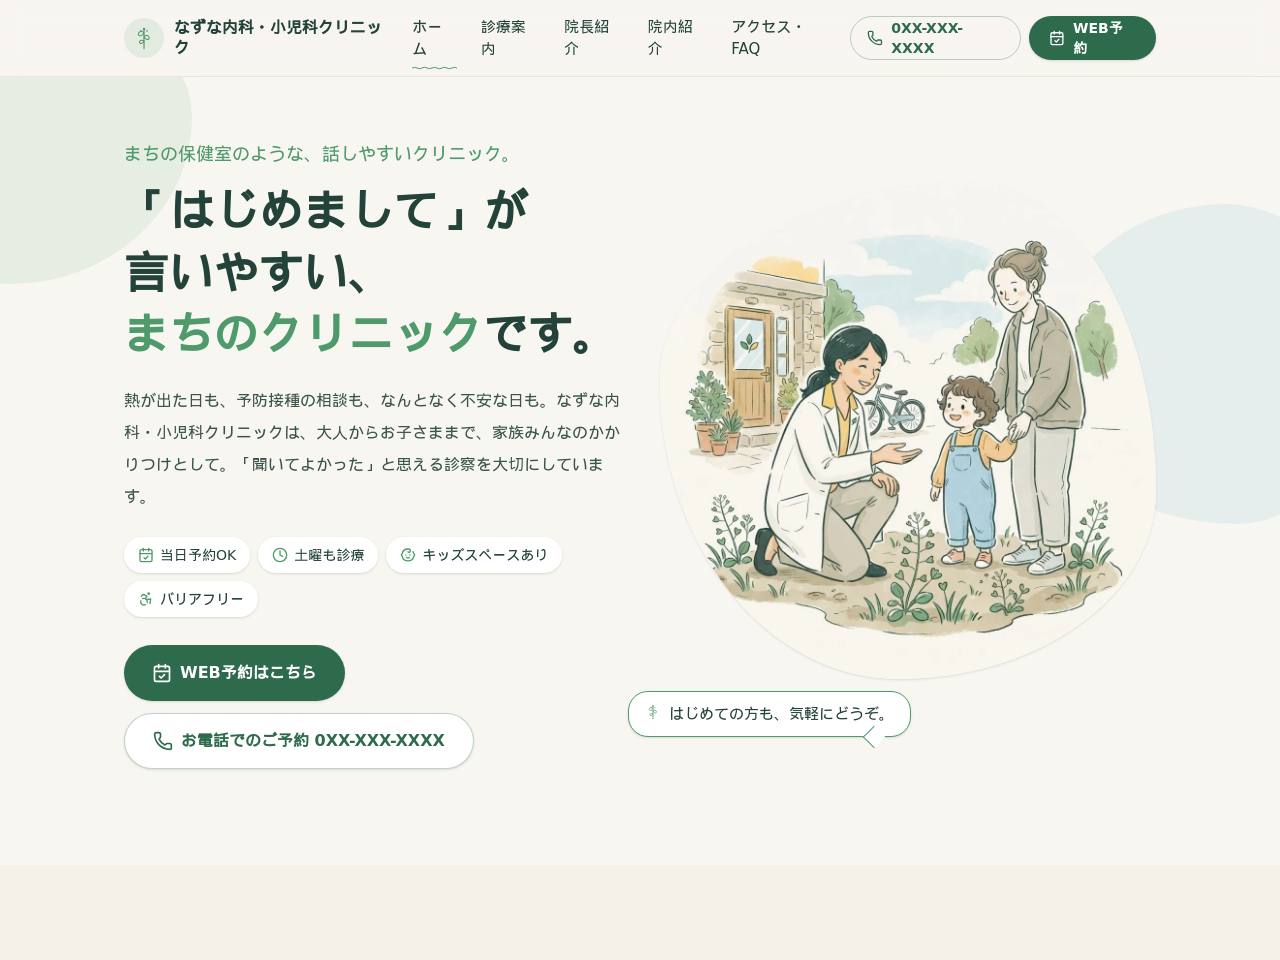
契約前に、トップページのデザイン案(PC・スマホ)を無料でお見せします。ご覧になってからお断りいただいても費用はかかりません。
参考資料
制度やガイドラインは更新される場合があります。リンク先の最新情報もあわせてご確認ください。